

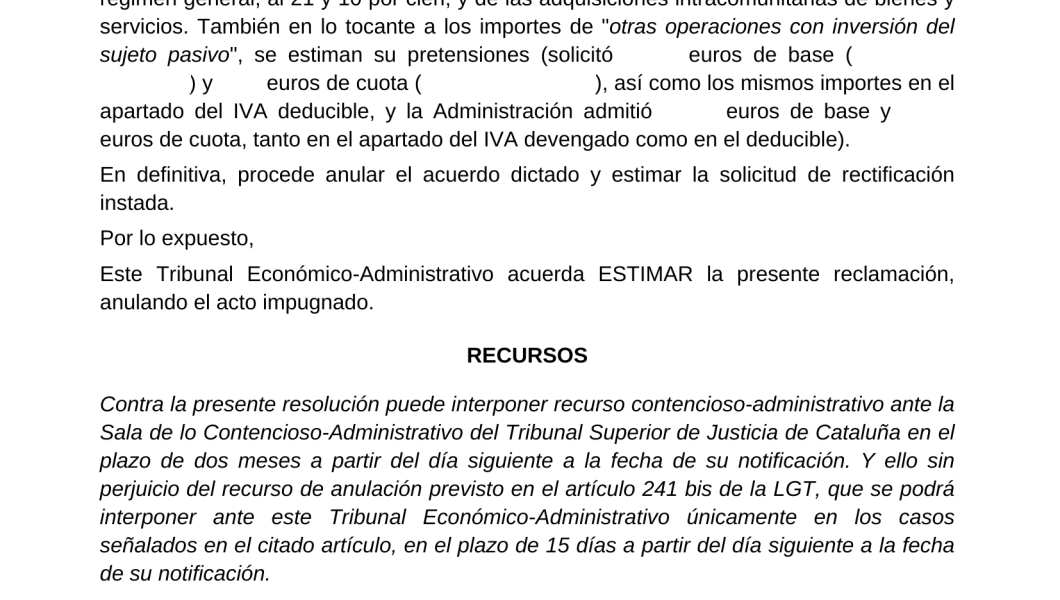

Ceri rectificarea unei autolichidări de TVA și ajungi cu mai puține deduceri decât aveai. Pare ciudat, dar exact asta s-a întâmplat într-un dosar soluționat de TEAR din Catalonia (Tribunalul Economico-Administrativ Regional).
Punctul de plecare
Un contribuabil depune modelul 303 (declarația trimestrială de TVA) pentru un trimestru din 2024. Ulterior constată că înregistrase greșit două facturi de vânzare și o factură de achiziție cu taxare inversă. Solicită rectificarea autolichidării: rezultatul corect, susține el, este aproximativ jumătate din suma plătită.
Administrația fiscală (Gestión) îi răspunde că nu a dovedit nimic și respinge cererea.
Urmează recursul de reconsiderare (recurso de reposición), la care depune acum registrele contabile și toate facturile emise și primite în trimestrul respectiv.
Unde se complică dosarul
Biroul admite parțial ce i se ceruse, dar pe deasupra începe să verifice TVA-ul dedus pe care nimeni nu îl pusese în discuție: factura de telefonie, câteva facturi pentru îmbrăcăminte de lucru, revizia unui vehicul care nu figurează pe numele contribuabilului. Îi taie aproximativ 40 % din TVA-ul deductibil aferent operațiunilor interne pe care îl declarase.
De ce anulează TEAR decizia
TEAR anulează decizia. Iar motivul nu este dacă telefonul sau îmbrăcămintea erau deductibile, pentru că Tribunalul nici măcar nu analizează acest aspect.
Procedura de rectificare a autolichidărilor (articolele 126 și următoarele din RD 1065/2007) este limitată la obiectul cererii. În acest caz, o eroare concretă în baza și cuantumul TVA-ului colectat. Dacă Administrația consideră că mai sunt și alte aspecte de verificat, articolul 128.3 îi indică drumul: să încheie rectificarea și să notifice începerea unei proceduri de verificare, cu întinderea ei și cu garanțiile pe care le presupune.
Ce a făcut biroul a fost o verificare „de facto” în cadrul unei proceduri care nu este concepută pentru așa ceva, fără comunicarea începerii și fără informarea asupra drepturilor. Tribunalul o califică drept nulitate absolută, anulează decizia și admite rectificarea solicitată.
Ce merită reținut din acest caz
Îl împărtășesc pentru că ilustrează bine o idee, nu pentru că ar fi o regulă aplicabilă automat. Este o decizie a unui organ unipersonal, într-un dosar foarte concret, iar rezultatul depinde de modul în care a fost delimitată cererea inițială, de ce s-a cerut în fiecare act și de ce se afla în dosar. Un alt caz cu fapte asemănătoare se poate termina altfel.
Ideea, aceasta da, este generală: când primești o decizie care nu se potrivește, merită ca cineva să citească întregul dosar înainte să semnezi și să plătești. Uneori problema nu este factura contestată, ci felul în care s-a desfășurat procedura. Iar asta nu se vede în rezumatul notificării.
Termenele sunt scurte
O lună de la notificare pentru recursul de reconsiderare sau pentru reclamația economico-administrativă. Iar contestarea nu suspendă de la sine plata datoriei; suspendarea trebuie cerută expres. Ea este automată dacă se depune una dintre garanțiile prevăzute la articolul 224.2 sau 233.2 din Legea generală fiscală (Ley General Tributaria), iar în celelalte cazuri rămâne la aprecierea organului competent.
Dacă ai un astfel de dosar pe masă, discută cu un specialist care să îl analizeze caz cu caz. Este singura cale de a afla dacă se mai poate face ceva. Spune-ne despre situația ta.
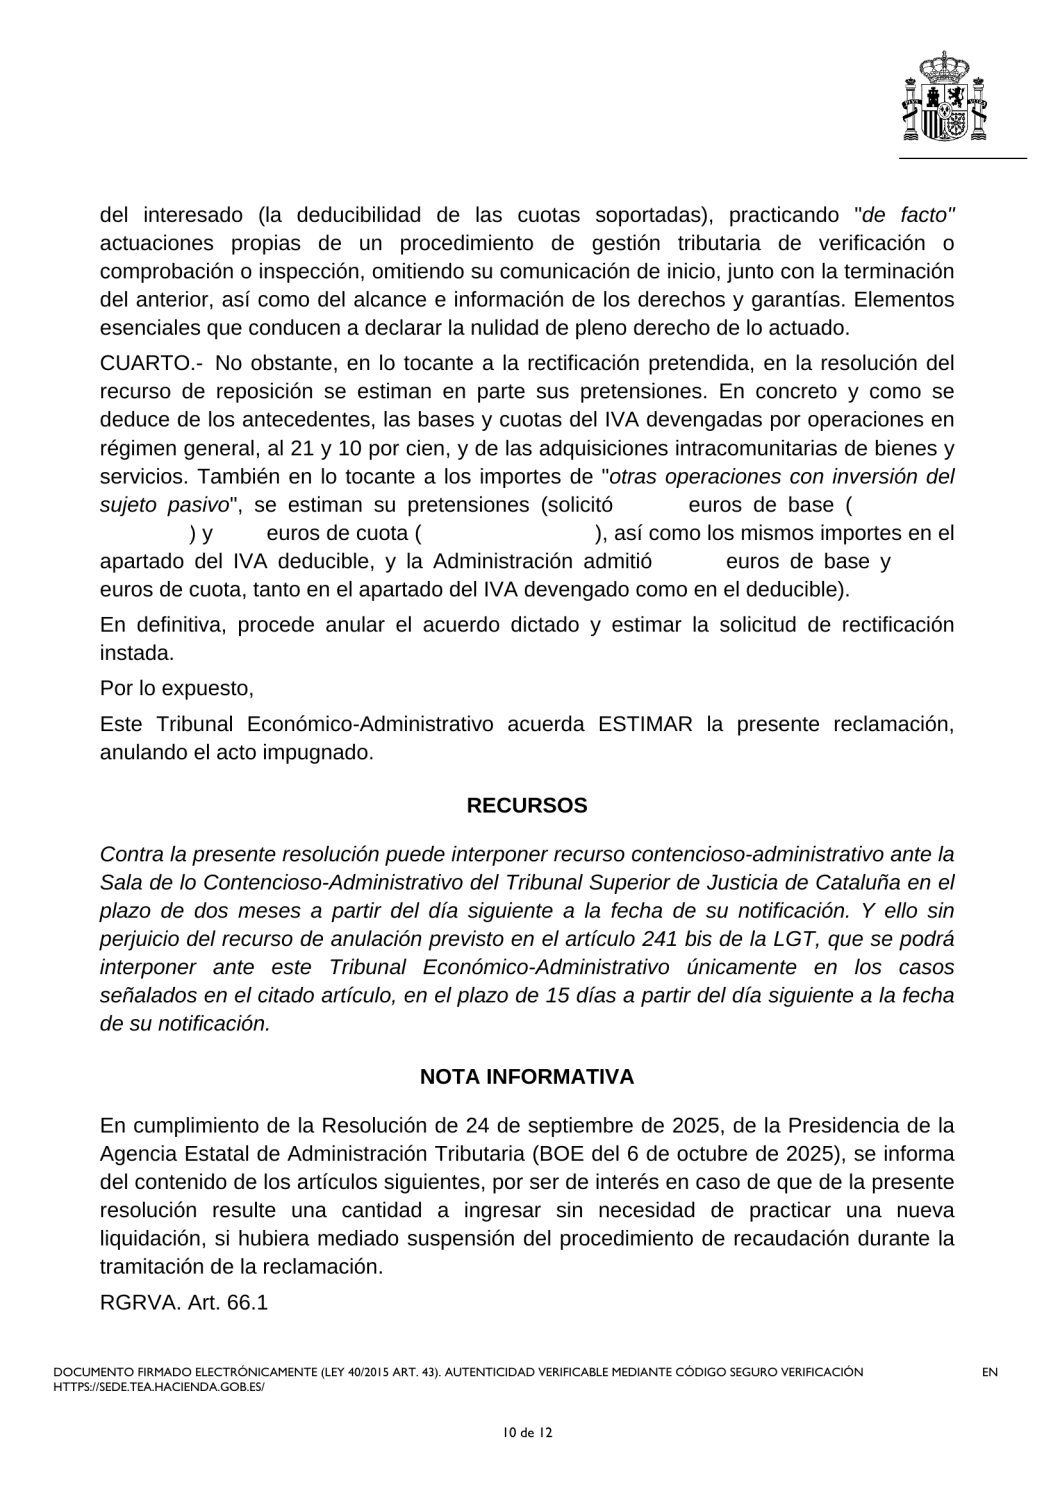
Se reproduce pagina finală a deciziei, anonimizată. Celelalte pagini, inclusiv situația de fapt, sunt omise deoarece conțin date din dosar. Decizie nepublicată, la care am avut acces pentru că am participat la procedură.
Acest articol oferă informații generale și nu constituie consultanță fiscală, contabilă sau juridică.
