


Pides rectificar una autoliquidación de IVA y acabas con menos deducciones de las que tenías. Suena raro, pero es lo que pasó en un expediente resuelto por el TEAR de Cataluña.
El punto de partida
Un contribuyente presenta el modelo 303 de un trimestre de 2024. Después detecta que había contabilizado mal dos facturas de venta y una factura de compra con inversión del sujeto pasivo. Solicita la rectificación de la autoliquidación: el resultado correcto, dice, es aproximadamente la mitad de lo que ingresó.
Gestión le contesta que no ha probado nada y desestima.
Recurso de reposición, aportando ahora los libros registro y la totalidad de las facturas emitidas y recibidas del trimestre.
Dónde se tuerce el expediente
La oficina estima parcialmente lo que se le pedía, pero además se pone a revisar el IVA soportado que nadie había puesto en cuestión: la factura de telefonía, unas facturas de ropa de trabajo, la revisión de un vehículo que no consta a nombre del contribuyente. Le recorta en torno al 40 % del IVA deducible de operaciones interiores que había declarado.
Por qué lo anula el TEAR
El TEAR anula el acuerdo. Y el motivo no está en si el móvil o la ropa eran deducibles, porque el Tribunal ni siquiera llega a entrar en eso.
El procedimiento de rectificación de autoliquidaciones (artículos 126 y siguientes del RD 1065/2007) está acotado al objeto de la solicitud. Aquí, un error concreto en la base y la cuota del IVA devengado. Si la Administración considera que hay otras cosas que comprobar, el artículo 128.3 le marca el camino: terminar la rectificación y notificar el inicio de un procedimiento de comprobación, con su alcance y con las garantías que eso lleva asociadas.
Lo que hizo la oficina fue comprobar «de facto» dentro de un procedimiento que no está pensado para eso, sin comunicación de inicio y sin información de derechos. El Tribunal lo resuelve como nulidad de pleno derecho, anula el acuerdo y estima la rectificación solicitada.
Qué conviene quedarse de este caso
Lo comparto porque el caso ilustra bien una idea, no porque sea una regla que se pueda aplicar en automático. Es una resolución de órgano unipersonal, en un expediente muy concreto, y el resultado depende de cómo se delimitó la solicitud inicial, de qué se pidió en cada escrito y de qué constaba en el expediente. Otro caso con hechos parecidos puede terminar de otra manera.
La idea, esa sí es general: cuando llega una resolución que no cuadra, merece la pena que alguien lea el expediente completo antes de firmar y pagar. A veces el problema no está en la factura que te discuten, está en cómo se ha tramitado el procedimiento. Y eso no se ve en el resumen de la notificación.
Los plazos son cortos
Un mes desde la notificación para el recurso de reposición o para la reclamación económico-administrativa. Y recurrir no suspende la deuda por sí solo, hay que pedirlo expresamente; la suspensión es automática si se aporta alguna de las garantías del artículo 224.2 o 233.2 de la Ley General Tributaria, y en los demás casos queda a criterio del órgano competente.
Si tienes un expediente así encima de la mesa, siéntate con un especialista y que lo estudie caso por caso. Es la única forma de saber si hay algo que hacer o no. Cuéntanos tu caso.
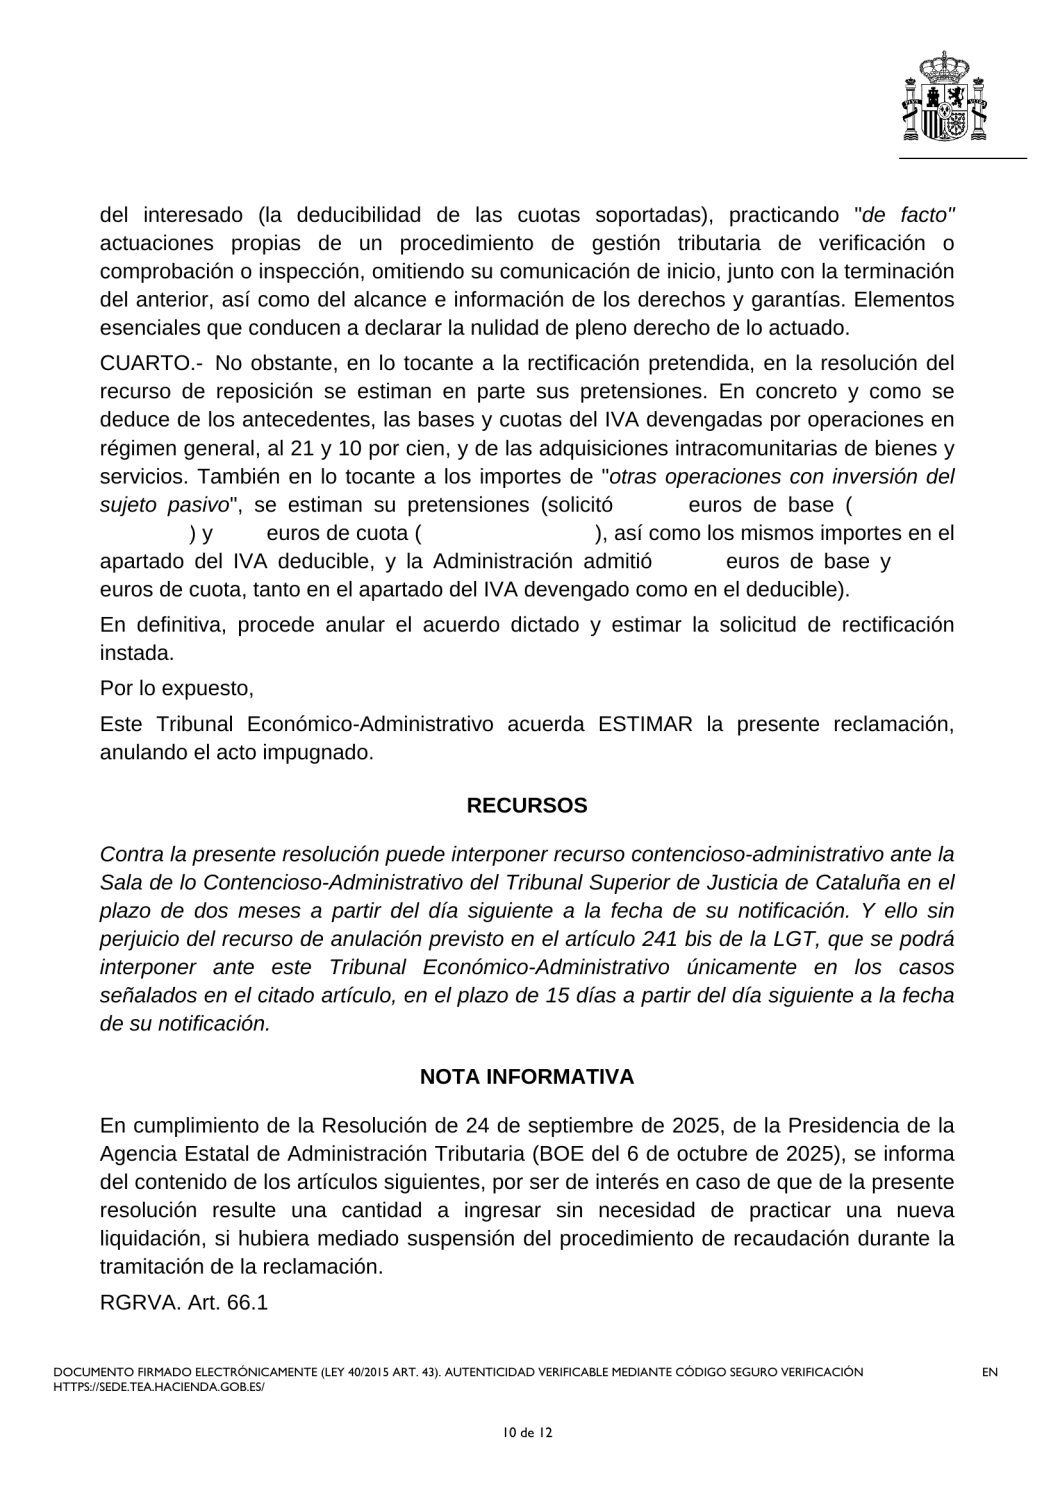
Se reproduce la página final de la resolución, anonimizada. Se omiten las restantes, entre ellas los antecedentes de hecho, por contener datos del expediente. Resolución no publicada, a la que se ha tenido acceso por haber intervenido en el procedimiento.
Este artículo ofrece información general y no constituye asesoramiento fiscal, contable o legal.
