


Demanes rectificar una autoliquidació d’IVA i acabes amb menys deduccions de les que tenies. Sembla estrany, però és el que va passar en un expedient resolt pel TEAR de Catalunya.
El punt de partida
Un contribuent presenta el model 303 d’un trimestre del 2024. Després detecta que havia comptabilitzat malament dues factures de venda i una factura de compra amb inversió del subjecte passiu. Sol·licita la rectificació de l’autoliquidació: el resultat correcte, diu, és aproximadament la meitat del que va ingressar.
Gestió li respon que no ha provat res i ho desestima.
Recurs de reposició, aportant ara els llibres registre i la totalitat de les factures emeses i rebudes del trimestre.
On es torça l’expedient
L’oficina estima parcialment el que se li demanava, però a més es posa a revisar l’IVA suportat que ningú no havia qüestionat: la factura de telefonia, unes factures de roba de treball, la revisió d’un vehicle que no consta a nom del contribuent. Li retalla al voltant del 40 % de l’IVA deduïble d’operacions interiors que havia declarat.
Per què l’anul·la el TEAR
El TEAR anul·la l’acord. I el motiu no és si el mòbil o la roba eren deduïbles, perquè el Tribunal ni tan sols hi entra.
El procediment de rectificació d’autoliquidacions (articles 126 i següents del RD 1065/2007) està acotat a l’objecte de la sol·licitud. Aquí, un error concret en la base i la quota de l’IVA meritat. Si l’Administració considera que hi ha altres coses a comprovar, l’article 128.3 li marca el camí: acabar la rectificació i notificar l’inici d’un procediment de comprovació, amb el seu abast i amb les garanties que això comporta.
El que va fer l’oficina va ser comprovar «de facto» dins d’un procediment que no està pensat per a això, sense comunicació d’inici i sense informació de drets. El Tribunal ho resol com a nul·litat de ple dret, anul·la l’acord i estima la rectificació sol·licitada.
Què convé quedar-se d’aquest cas
Ho comparteixo perquè el cas il·lustra bé una idea, no perquè sigui una regla que es pugui aplicar automàticament. És una resolució d’òrgan unipersonal, en un expedient molt concret, i el resultat depèn de com es va delimitar la sol·licitud inicial, de què es va demanar en cada escrit i de què constava a l’expedient. Un altre cas amb fets semblants pot acabar d’una altra manera.
La idea, aquesta sí, és general: quan arriba una resolució que no quadra, val la pena que algú llegeixi l’expedient complet abans de signar i pagar. De vegades el problema no és la factura que et discuteixen, sinó com s’ha tramitat el procediment. I això no es veu en el resum de la notificació.
Els terminis són curts
Un mes des de la notificació per al recurs de reposició o per a la reclamació economicoadministrativa. I recórrer no suspèn el deute per si sol, cal demanar-ho expressament; la suspensió és automàtica si s’aporta alguna de les garanties de l’article 224.2 o 233.2 de la Llei General Tributària, i en els altres casos queda a criteri de l’òrgan competent.
Si tens un expedient així damunt la taula, seu amb un especialista i que l’estudiï cas per cas. És l’única manera de saber si hi ha res a fer o no. Explica’ns el teu cas.
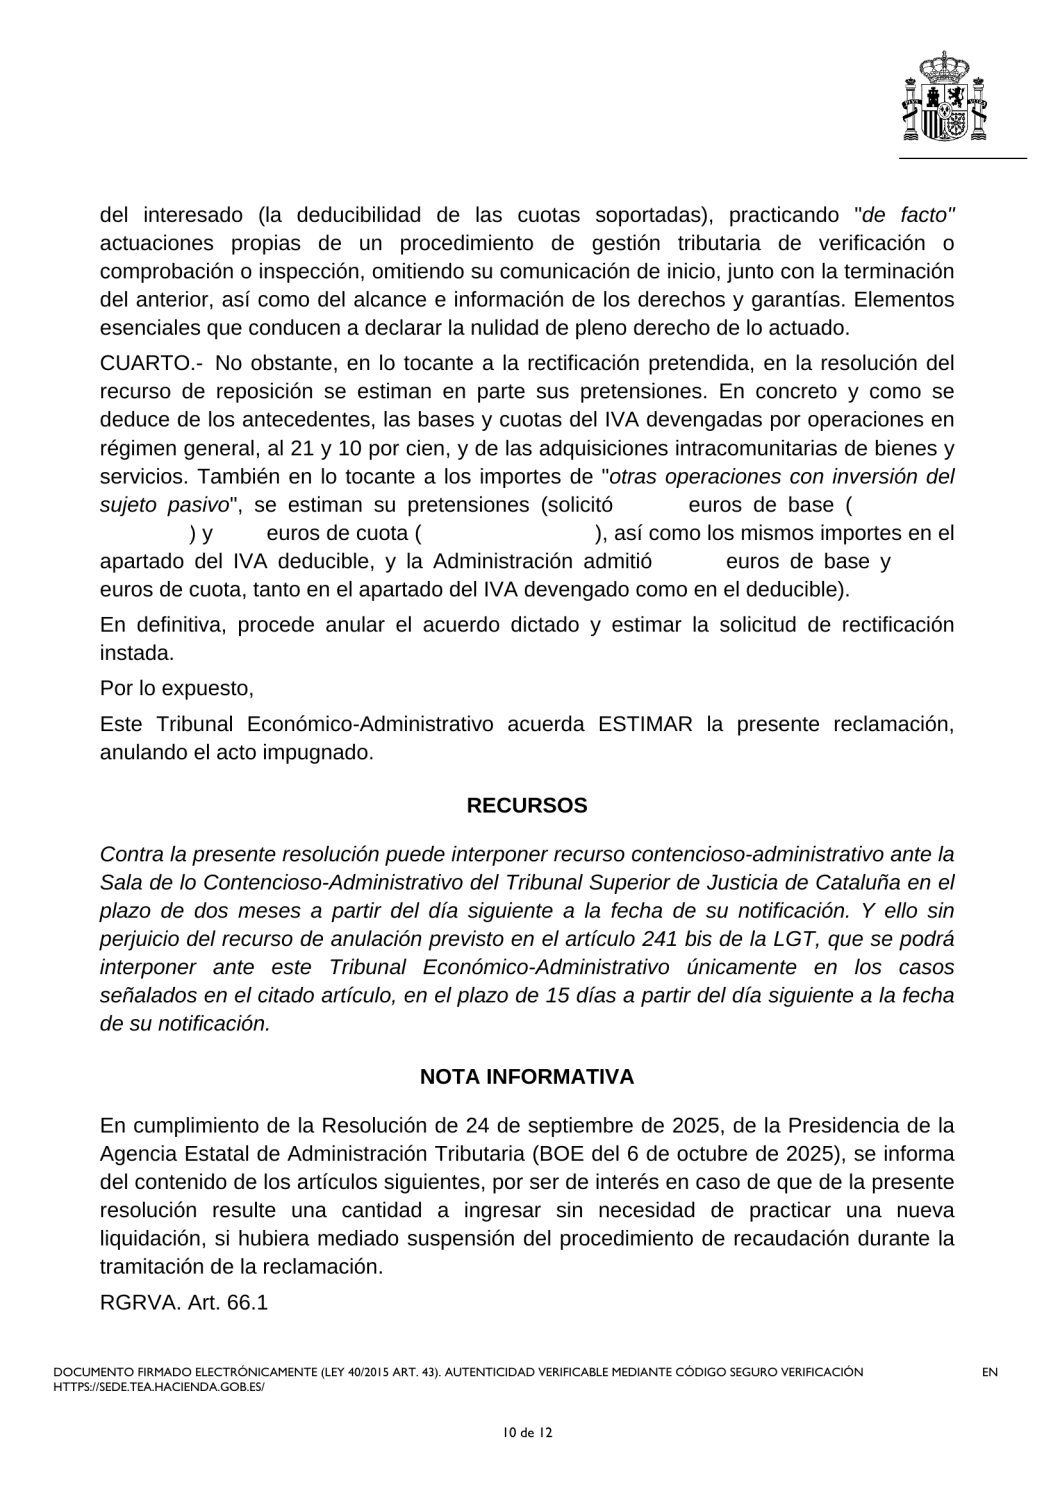
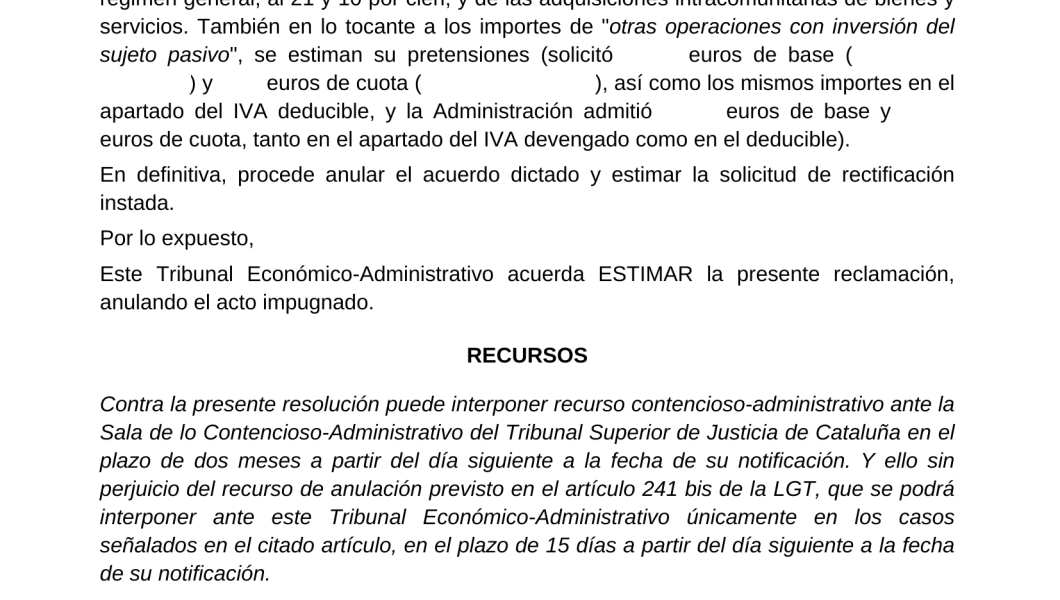
Es reprodueix la pàgina final de la resolució, anonimitzada. S’ometen les restants, entre elles els antecedents de fet, perquè contenen dades de l’expedient. Resolució no publicada, a la qual s’ha tingut accés per haver intervingut en el procediment.
Aquest article ofereix informació general i no constitueix assessorament fiscal, comptable o legal.
